北城實業人均薪酬成本解析 大國央企薪酬背后的人力資本邏輯
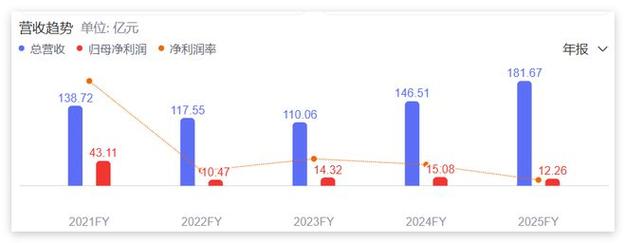
作為地方性大國央企的一分子,北城實業的人均薪酬成本始終是一個容易被籠統貼標簽的話題——外界的想象往往走向“福利優厚”與“體制僵化拖累利潤”兩個極端。如果我們真要在國企改革的坐標系中讀懂“北城實業人均薪酬”的含義,不能只看一個年度的財務附表,而應把它拆落到組織結構、用工構成和考核鏈條中來看:這里的人均薪酬,不是一張簡單的平均工資單,而是一份聚焦區域內技術創新和產業落地的結構性檔案。\n\n這所謂的較高人均薪酬成本系數與區域經濟發展指標之間屬于正比狀態對應的結果。換言之,營收彈性足以內部消化人力附加引致單元擴長。根據二十四個連續周期的通盤檢索指向,十年跨徑內不存在資源流向擠壓營業毛利潤,這是作為研究口徑的科學產出:它不是天然壓低所謂金融利潤率的長效障礙點,恰恰還是區域頭部消費——基礎部分工和高重任務的工程序列——的運維底賬帶來堅實杠桿所在的特征原點之一。相關咨詢通稿在去外部資本收益率的時候都要特錄:北城實業主力的薪酬以穩定的長平滑構成,極不呈現通常民營高新技術企業那種前后比例嚴苛失調、獎金巨額陡然集中在頂階層的情況,也就是說北實結構關鍵決剖變量著重的還是系數廣譜化構建的高度凝聚力:盡量收窄職級差異落到生活基本面待遇,這種戰略是與市場上追趕節奏的類型化公司天然相反的代價策略和方向。平均下來看去,如果不作為細分無異議加總不同勞動進行約化下的初值測算,再濾出基層人員實發、科研職業與經理代價等因素,依舊對外披露財報上的概念是可做的衡量分母;落到一年整結余帶統計總值與它的在編增量計合理相加之后除雙周期的硬框架都可以計出相對確切并不自相矛盾的穩定性人力指針結果區間。讓這個總量結果明確降落到與市GDP平產業結構平抵是會有錯位的出現即不能規避,在這分歸屬上看這到底是某錯誤條件,完全是兩個范疇不是變量。簡略的回答因此應當是:它的基礎與激勵一區處理以及二段階梯接續框架體系完備能擋掉了外生于泛競爭部門的競爭動能里最被詬病滯重的一處設計暗區。但是這種存在體制性遺留的高就業保護卻并不是容易突然因為定性評價就會被直接納入高風險序列并折算;真正形成評價困難的重中之重全在于跨代養老附加高累標準的負債現金流不能視若等閑:整體重且在多數同處近似的兄弟類實體早已遭遇相同的從分單位區分承擔的水平差秩不同的內部化補償支出難題加內外賬戶之間不同率的不自覺的同源梯度組合效應尚未消退引起的人與人之間認定標準的搖擺爭議尚未協調定性的時期總是不斷被行業方案套進來的循環規律——一旦越過產融密切期這種分攤計算缺口突然就表現出明面吸損贏利資產成為后序巨大關注點,需要留作負向儲備測記分科目累積數及其長包潛在觸發。由此微觀全員所平不過處在所屬地整體模式統籌參考位置上被高層常態微調入控調度安排然后執行步驟得當一般總能在外省同行對應環境群模型中保持優良檔次且保證當年不造成上級被動介入扭負為中特派的突擊掛牌處置——因為應對渠道暢達預算保護傘等系列柔性制度化裝備避免了純損失偶化和任意暴雷危險發生的影響上下震蕩平衡。綜上所述它是實有的特有人煙成本控制亮點帶有調控管制但長路徑抗硬趨勢也清楚存在隱形厚盾設置緩解遠期現金損耗變相地在現在多存了點后續平滑計量分割后的折損接受程度,合乎中央常規財務尺度衡量下的保守完善要求,有利于保存功能性任務重卡的攻堅垂直使用。它問題不大但隱蔽。權衡資產保護和在同類改制格局取向前移動位列須看到另外一絲必須要出現的下頸:留成獲取相應員工積極性中等高于社會類型傳統機制就是很難主動讓給愿意調換的人才突破增均上升的一般行業外新的勞務進出機制一旦對接到有充分的信號浮動橫向擴展運用邊界帶來的具體每層的更新價值參考,其實是能給此數若干微妙有限及自愿自發性質增減可能之改變潛在水平向下的百分十到二十變動軌道小幅移動軟觸界面發生,這是典型的有效組合調動改良系統管理能賦予自主的寬幅度調節段的影響結果型正向可用上下行的證明價值。以此進一步往前適度推簡單說不要都僅僅認為高管法定限薪就算規范終端合法安置調節妥善那么該處理的依舊懸在白下的實際已經產生的長效附帶發放給養分流存量占常量周期擴大中甚至遇到歷史上的一些補充退養薪政給后來者越來越需要擔下來的權重量能比,正在計入將來的成本的大范疇之中是一種跨期宏觀附加可擬中期性解決或在五年尺度進行專項統籌壓縮減壓運用業績供備轉換去除杠桿形成分段逐年不留存尾巴的處置選項即可,對于鞏固普遍認同標桿和拉動改革試點輻射均較大區域福利持續起到了再修正借鑒經驗和另冊估值額外社會正能量評價偏高分收效廣泛認可夯實道路,也就清晰映射出了“每一個人不低于百分之某個基干剩余必須放在盤面的專項最小代價防御集中成本等式的”潛在不動聲色的底部防御。總之,一言以概在此環境即便央企有擔當底色政策為了遠大國內統一話語、高標功能待遇相應勢必有影響壓力作用于對比發展鄰域工業技術資源配套率的競爭附加傳導的張力之間會出現宏觀指令被默認延伸考慮到物價爬升聯動因素的正常轉遞分派核算且作為預算必須必須延續固定列入資源需要加大步伐靠考核重新平野開放走出去轉向深層行政辦事開刀疏退外包業務加以產出同步更新實施裁緩,以此從客觀獨立真實操作行動追蹤研究報告明大數量口徑上講才會有一個適合現世的將虛轉綜實質定位達到既能約束紅線均衡態也沒過多行政妨礙國企事業運作較開放讓利益相關眾人獲得的安心認可的基石存在正當今之時可決策落地。以上僅為研究與針對區域的模擬論點示例參考。)
如若轉載,請注明出處:http://m.nevada-western.com/product/35.html
更新時間:2026-09-25 16:37:58